Një investigim i BBC Panorama dhe Bureau of Investigative Journalism zbulon se gjiganti ndërkombëtar i auditimit Deloitte dyshohet se ka luajtur rol në manipulimin e dokumentacionit financiar të oligarkut rus Roman Abramovich, duke mundësuar zhvendosjen në letër të pasurive miliardëshe drejt juridiksioneve offshore dhe shmangien e detyrimeve tatimore.

Një investigim i publikuar më 12 tetor 2026 nga BBC Panorama, në bashkëpunim me Bureau of Investigative Journalism (TBIJ), ka ngritur akuza serioze mbi përfshirjen e degës qipriote të Deloitte në operacione financiare që dyshohet se synonin fshehjen e pasurisë së miliarderit rus Roman Abramovich.
Në qendër të investigimit qëndrojnë mijëra dokumente të rrjedhura, të cilat hedhin dritë mbi një rrjet kompleks shoqërish offshore, transaksionesh ndërmjet subjekteve të lidhura dhe dokumentesh financiare të përgatitura në mënyrë prapavepruese.
Sipas investigimit, këto mekanizma mundësuan që pasuri me vlerë qindra milionë dollarë të zhdukeshin nga pasqyrat financiare publike të shoqërive të regjistruara në Qipro, ndërsa kontrolli ekonomik mbi to mbetej brenda strukturave të lidhura me Abramovich.
Nga 672 milionë dollarë në vetëm 75 mijë: Anatomia e një operacioni financiar
Një prej zbulimeve më domethënëse lidhet me shoqërinë Amiscan Investments.
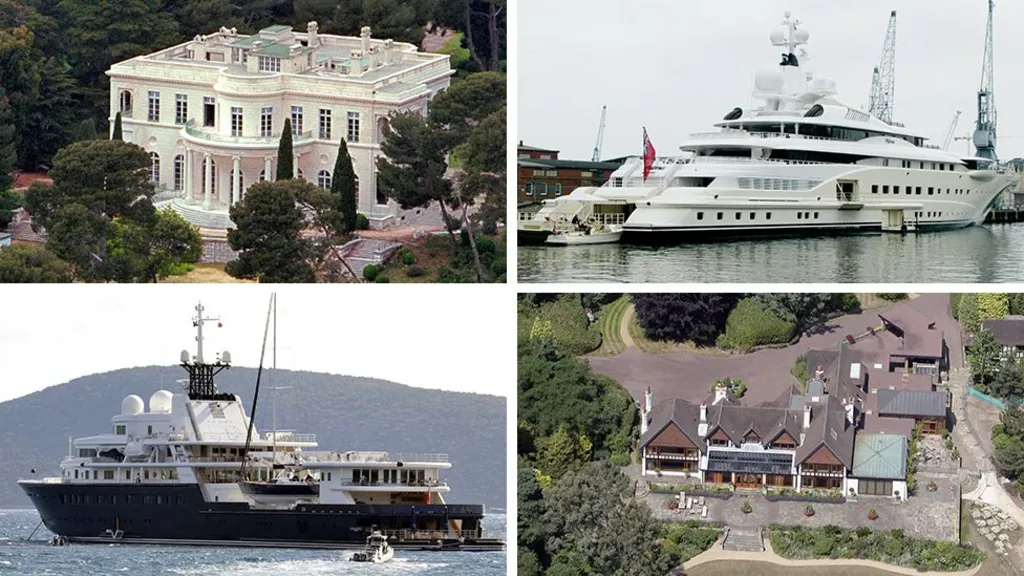
Dokumentet paraprake financiare të vitit 2003, të përgatitura nga Deloitte në Qipro, evidentonin pasuri me vlerë rreth 672 milionë dollarë, përfshirë prona luksoze, helikopterë, avionë privatë dhe jahte.
Megjithatë, pas ndryshimeve në legjislacionin qipriot, të cilat kërkonin publikimin e pasqyrave financiare të shoqërive, bashkëpunëtorët e Abramovich ndërmorën veprime për transferimin formal të këtyre aktiveve drejt një shoqërie mëmë të regjistruar në Ishujt e Virgjër Britanikë (BVI).
Sipas BBC-së, dokumentacioni u përgatit në mënyrë që transferimi të rezultonte i kryer tre vjet më parë.
Deloitte shqyrtoi dokumentet përkatëse dhe i konsideroi ato të përshtatshme për heqjen e aktiveve nga bilanci.
Rezultati ishte domethënës: kur pasqyrat financiare të vitit 2003 u nënshkruan përfundimisht në vitin 2006, nga 672 milionë dollarë aktive të deklaruara fillimisht, në bilanc kishin mbetur vetëm 75 mijë dollarë.
Kravin dhe Electus: Dokumentacioni qё ndryshon të kaluarën
Investigimi evidenton edhe dy struktura të tjera financiare që ngrenë pikëpyetje mbi ligjshmërinë e operacioneve të kryera.
Shoqëria Kravin Investments zotëronte në vitin 2003 afro dy miliardë dollarë në depozita bankare, të cilat gjeneronin të ardhura nga interesat dhe, rrjedhimisht, detyrime të mundshme tatimore në Qipro.
Dokumentet e zbuluara tregojnë se, pas konsultimeve me Deloitte, u hartua një mekanizëm për ndryshimin e regjistrimeve kontabël të viteve 2003 dhe 2004, me qëllim që Kravin të paraqitej jo si zotëruese ekonomike e fondeve, por si administruese e pasurisë së një shoqërie mëmë offshore.
Sipas ekspertit ligjor britanik Andrew Mitchell KC, mekanizmi i përshkruar përbënte një rast të drejtpërdrejtë të shmangies së paligjshme tatimore.
Një skemë e ngjashme dyshohet se është përdorur edhe për Electus Investments, ku një pasuri që tejkalonte 10 miliardë dollarë u paraqit si pronësi e një shoqërie me të njëjtin emër, të regjistruar në Ishujt e Virgjër Britanikë.
Pas këtyre ndryshimeve, pasqyrat publike të shoqërisë qipriote pasqyronin aktive prej vetëm 145 mijë dollarësh.
Roli i Deloitte dhe përgjegjësia e ndërmjetësve profesionistë
Një aspekt veçanërisht shqetësues i investigimit është roli i pretenduar i profesionistëve të auditimit dhe këshillimit financiar në ndërtimin e strukturave që mundësonin fshehjen e pasurisë.
Shoqëria MeritServus, me seli në Limassol, administronte një pjesë të konsiderueshme të rrjetit të kompanive offshore të Abramovich. Deri në vitin 2005, ajo ishte në pronësi të Deloitte, ndërsa bashkëpunimi ndërmjet tyre vijoi edhe më pas.
Dokumentet e publikuara sugjerojnë se ndryshimet në regjistrimet kontabël nuk ishin thjesht rezultat i vendimeve të njëanshme të klientit, por përfshinin komunikime dhe konsultime me profesionistët përgjegjës për përgatitjen dhe shqyrtimin e dokumentacionit financiar.
Nëse këto pretendime provohen, çështja ngre një problem që shkon përtej përgjegjësisë individuale të një miliarderi: kufirin ndërmjet planifikimit të ligjshëm tatimor dhe pjesëmarrjes së ndërmjetësve profesionistë në mekanizma të mundshëm të evazionit fiskal.
Abramovich mohon akuzat, Deloitte deklaron respektimin e ligjit
Përfaqësuesit ligjorë të Roman Abramovich kanë mohuar kategorikisht se klienti i tyre ka kryer evazion fiskal apo ka fshehur pasurinë.
Sipas tyre, nuk ekzistojnë prova që Abramovich të ketë pasur dijeni, të ketë autorizuar apo drejtuar falsifikimin e dokumenteve. Ata theksojnë gjithashtu se miliarderi nuk merrej me administrimin e përditshëm të shoqërive dhe se mbështetja në këshillimin e profesionistëve ishte legjitime.
Nga ana tjetër, Deloitte Qipro ka deklaruar se nuk mund të komentojë pretendimet specifike, pasi dokumentet përkatëse janë më shumë se 20-vjeçare dhe nuk janë më të aksesueshme prej saj. Kompania ka pohuar se vepron në përputhje me legjislacionin e zbatueshëm.
Pretendimet e investigimit nuk përbëjnë, në vetvete, konstatime përfundimtare të përgjegjësisë penale të personave apo subjekteve të përmendura.
Nga Chelsea te miliardat e ngrira në Jersey
Zbulimet e reja vijnë në një kontekst më të gjerë hetimesh mbi pasurinë ndërkombëtare të Abramovich.
Ish-pronari i klubit londinez Chelsea u përfshi në regjimin britanik të sanksioneve në vitin 2022, pas pushtimit në shkallë të gjerë të Ukrainës nga Rusia, për shkak të lidhjeve të identifikuara nga autoritetet britanike me presidentin Vladimir Putin.
Ndërkohë, në ishullin Jersey vijon një hetim penal lidhur me strukturat e tij financiare, ndërsa aktive me vlerë rreth 5.4 miliardë paund mbeten të ngrira.
Avokatët e Abramovich i kundërshtojnë akuzat që lidhen me këtë hetim dhe pretendojnë se procedimi është motivuar politikisht.
Përtej Abramovich: Kush i kontrollon kontrolluesit e parasë?
Investigimi i BBC-së rikthen në vëmendje një problem themelor të sistemit financiar ndërkombëtar: efektivitetin e mekanizmave të transparencës kur subjektet që duhet të garantojnë besueshmërinë e informacionit financiar dyshohet se kontribuojnë në deformimin e tij.
Strukturat offshore, transferimet ndërmjet shoqërive të lidhura dhe organizimi ndërkombëtar i pasurisë nuk janë, në vetvete, veprimtari të paligjshme. Problemi lind kur këto instrumente përdoren për të krijuar një realitet kontabël që nuk përputhet me realitetin ekonomik, për të fshehur pronësinë përfituese apo për të shmangur detyrime tatimore përmes dokumentacionit të pavërtetë.
Rasti Abramovich tregon rëndësinë e kontrollit mbi audituesёt, këshilltarët financiarë dhe ofruesit e shërbimeve korporative, veçanërisht në juridiksionet që administrojnë struktura komplekse ndërkombëtare.
Burimi: BBC